ꯁꯃꯁ꯭ꯌꯥ: ꯇꯦꯕꯜꯒꯤ ꯉꯝꯈꯩ
$500 ꯇꯦꯕꯜ ꯑꯃꯗ $10 ꯒꯤ ꯃꯥꯔꯇꯤꯟꯒꯦꯜ꯫ ꯃꯁꯤ ꯀꯌꯥ ꯌꯥꯝꯅꯥ ꯁꯣꯀꯄꯒꯦ, ꯁꯣꯀꯄꯥ ꯃꯇꯃꯗ ꯀꯌꯥ ꯃꯥꯡꯕꯒꯦ, ꯑꯃꯁꯨꯡ ꯉꯝꯈꯩ ꯋꯥꯡꯍꯟꯕꯅ ꯃꯇꯦꯡ ꯄꯥꯡꯕꯔꯥ?
ꯃꯇꯨꯡ ꯏꯟꯅ ꯃꯥꯏꯊꯤꯕ ꯇꯔꯨꯛꯅ ꯃꯁꯤ ꯁꯣꯀꯍꯜꯂꯤ: ꯁꯥꯏꯀꯜ ꯈꯨꯗꯤꯡꯗ 1.8%, ꯁ꯭ꯄꯤꯟ 100 ꯒꯤ ꯁꯦꯁꯟꯁꯤꯡꯒꯤ 60% ꯃꯔꯥꯡ ꯀꯥꯏ꯫ ꯁꯣꯀꯄꯅ $630 ꯃꯥꯡꯍꯜꯂꯤ꯫ ꯉꯝꯈꯩ ꯑꯗꯨ $5,000 ꯐꯥꯑꯣꯕ ꯋꯥꯡꯍꯜꯂꯕꯗꯤ ꯁꯣꯀꯄ ꯑꯗꯨ ꯍꯦꯟꯅ ꯈꯟꯅꯔꯛꯏ (ꯁꯥꯏꯀꯜ ꯈꯨꯗꯤꯡꯗ 0.25%) ꯑꯃꯁꯨꯡ ꯍꯦꯟꯅ ꯆꯥꯎꯔꯛꯏ ($5,110)꯫ ꯊꯝꯂꯕ ꯗꯣꯂꯥꯔ ꯈꯨꯗꯤꯡꯒꯤ ꯃꯥꯡꯒꯗꯕ ꯁꯦꯜ ꯑꯁꯤ ꯀꯔꯤꯒꯨꯝꯕ ꯉꯝꯈꯩ ꯑꯃꯗꯁꯨ 2.70% ꯑꯣꯏ꯫
ꯁꯃꯁ꯭ꯌꯥ
Assume independent spinsꯃꯦꯊꯃꯦꯇꯤꯛꯁꯃꯔꯤ ꯂꯩꯅꯗꯕ ꯁ꯭ꯄꯤꯟꯁꯤꯡꯍꯥꯟꯅꯒꯤ ꯃꯍꯩ ꯀꯔꯤꯒꯨꯝꯕ ꯑꯣꯏꯔꯕꯁꯨ ꯁ꯭ꯄꯤꯟ ꯈꯨꯗꯤꯡꯃꯛꯀꯤ ꯊꯣꯛꯄꯒꯤ ꯈꯨꯗꯣꯡꯆꯥꯕ ꯃꯥꯟꯅꯩ꯫ ꯋꯦꯕꯁꯥꯏꯠ ꯑꯁꯤꯒꯤ ꯊꯤꯕ ꯈꯨꯗꯤꯡꯃꯛꯀꯤ ꯌꯨꯝꯐꯝꯅꯤ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → and standard single-zeroꯆꯛꯔꯖꯤꯔꯣꯆꯞ ꯃꯥꯟꯅꯕ, ꯗꯖꯟ ꯅꯠꯔꯒ ꯀꯂꯝ ꯕꯦꯠ ꯑꯃꯠꯇꯅ ꯀꯨꯞꯇꯕ ꯑꯁꯪꯕ ꯄꯣꯀꯦꯠ ꯑꯃꯈꯛꯇ; ꯍꯥꯎꯁ ꯑꯦꯖꯀꯤ ꯍꯧꯔꯀꯐꯝꯅꯤ꯫ ꯑꯇꯣꯞꯄ ꯃꯃꯤꯡ: ꯁꯤꯡꯒꯜ ꯖꯤꯔꯣ, 0꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → payoutsꯁꯦꯜꯄꯦꯑꯥꯎꯠꯃꯥꯏꯄꯥꯛꯄ ꯕꯦꯠ ꯑꯃꯅ ꯍꯜꯂꯛꯄ ꯁꯦꯜ, ꯍꯜꯂꯀꯄ ꯊꯝꯂꯕ ꯁꯦꯜꯒꯤ ꯃꯊꯛꯇ “X ꯗꯒꯤ 1” ꯍꯥꯌꯅ ꯍꯥꯌꯏ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ →, with enough bankrollꯁꯦꯜꯕꯦꯡꯀꯔꯣꯜꯁꯥꯟꯅꯅꯕ ꯇꯣꯉꯥꯟꯅ ꯊꯝꯂꯕ ꯁꯦꯜ ꯄꯨꯝꯅꯃꯛ꯫ ꯕꯦꯡꯀꯔꯣꯜ ꯃꯦꯅꯦꯖꯃꯦꯟꯠ ꯍꯥꯌꯕꯁꯤ ꯃꯗꯨꯒꯤ ꯀꯌꯥ ꯕꯦꯠ ꯈꯨꯗꯤꯡꯗ ꯑꯃꯁꯨꯡ ꯁꯦꯁꯟ ꯈꯨꯗꯤꯡꯗ ꯈꯨꯗꯣꯡꯊꯤꯕꯗ ꯊꯃꯒꯗꯒꯦ ꯍꯥꯌꯕ ꯋꯥꯔꯦꯞ ꯂꯧꯕꯅꯤ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → to fund each permitted stake. A player bets $10 on redꯕꯦꯠꯑꯉꯥꯡꯕꯑꯉꯥꯡꯕ ꯃꯁꯤꯡ 18 ꯗ ꯊꯝꯕ ꯆꯞ ꯃꯥꯟꯅꯕ ꯕꯦꯠ꯫ ꯐ꯭ꯔꯦꯟꯆ: ꯔꯨꯖ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → and doubles after each loss, resetting after a win. The table maximum is $500. (a) How many consecutive losses break the progressionꯊꯧꯔꯥꯡꯄ꯭ꯔꯣꯒ꯭ꯔꯦꯁꯟꯃꯃꯥꯡꯒꯤ ꯃꯍꯩꯁꯤꯡꯒꯤ ꯃꯈꯥꯗ ꯊꯝꯂꯕ ꯁꯦꯜ ꯍꯣꯡꯍꯟꯕ ꯅꯤꯌꯝ ꯀꯔꯤꯒꯨꯝꯕ꯫ ꯅꯦꯒꯦꯇꯤꯕ ꯄ꯭ꯔꯣꯒ꯭ꯔꯦꯁꯅꯁꯤꯡꯅ ꯃꯥꯏꯊꯤꯔꯕꯥ ꯃꯇꯨꯡꯗ ꯍꯦꯅꯒꯠꯍꯜꯂꯤ, ꯄꯣꯖꯤꯇꯤꯕꯁꯤꯡꯅ ꯃꯥꯏꯄꯥꯛꯂꯕꯥ ꯃꯇꯨꯡꯗ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ →? (b) What is the probabilityꯃꯦꯊꯃꯦꯇꯤꯛꯁꯊꯣꯛꯄꯒꯤ ꯈꯨꯗꯣꯡꯆꯥꯕꯃꯍꯩ ꯑꯃꯥ ꯊꯣꯛꯄꯒꯤ ꯈꯨꯗꯣꯡꯆꯥꯕ, 0 ꯗꯒꯤ 1 ꯐꯥꯑꯣꯕ ꯅꯠꯔꯒ 0% ꯗꯒꯤ 100% ꯐꯥꯑꯣꯕ꯫ ꯃꯁꯤꯡ ꯑꯃꯥ: 1/37 = 2.70%꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → per cycle? (c) What is lost at the break? (d) How does a $5,000 limit change the answers? (e) Does any limit make the system profitable?
ꯁꯣꯜꯌꯨꯁꯅꯁꯤꯡ (a)–(c)
ꯊꯝꯂꯕ ꯁꯦꯜꯁꯤꯡ: 10, 20, 40, 80, 160, 320꯫ ꯇꯔꯦꯠꯁꯨꯕ ꯑꯗꯨ 640 > 500 ꯑꯣꯏꯒꯅꯤ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯃꯥꯏꯊꯤꯕ ꯇꯔꯨꯛꯅ ꯃꯁꯤ ꯁꯣꯀꯍꯜꯂꯤ꯫ (b) ꯑꯉꯥꯡꯕꯗ p(ꯃꯥꯏꯊꯤꯕ) = 19/37; (19/37)⁶ = 0.0183, ꯁꯥꯏꯀꯜ ꯈꯨꯗꯤꯡꯗ 1.8% ꯃꯔꯥꯡ ꯀꯥꯏ꯫ ꯁꯥꯏꯀꯜ ꯑꯃꯥ ꯑꯦꯚꯔꯦꯖꯗ ꯁ꯭ꯄꯤꯟ ꯑꯅꯤ ꯃꯔꯥꯡ ꯀꯥꯏ ꯂꯩ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯁ꯭ꯄꯤꯟ 100 ꯒꯤ ꯁꯦꯁꯟ ꯑꯃꯗ ꯁꯥꯏꯀꯜ 50 ꯃꯔꯥꯡ ꯀꯥꯏ ꯂꯩ ꯑꯃꯁꯨꯡ p(ꯌꯥꯃꯗ꯭ꯔꯕꯗ ꯁꯣꯀꯄ ꯑꯃꯥ) ≈ 1 − 0.9817⁵⁰ ≈ 60%꯫ (c) 10 + 20 + 40 + 80 + 160 + 320 = $630, ꯃꯁꯤ ꯑꯍꯧꯕ ꯌꯨꯅꯤꯠꯁꯦꯜꯌꯨꯅꯤꯠꯁꯤꯁ꯭ꯇꯦꯝ ꯅꯠꯔꯒ ꯁꯥꯟꯅꯔꯤꯕ ꯑꯃꯅ ꯁꯤꯖꯤꯟꯅꯕ ꯃꯔꯨꯑꯣꯏꯕ ꯊꯝꯂꯕ ꯁꯦꯜ꯫ ꯄ꯭ꯔꯣꯒ꯭ꯔꯦꯁꯅꯁꯤꯡ ꯌꯨꯅꯤꯠꯇ ꯁꯟꯗꯣꯛꯂꯤ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯃꯈꯣꯌ ꯀꯔꯤꯒꯨꯝꯕ ꯇꯦꯕꯜꯗ ꯆꯠꯂꯤ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → 63 ꯅꯤ, ꯁꯥꯏꯀꯜ ꯑꯗꯨꯅ ꯃꯥꯏꯄꯥꯛꯅꯕ ꯍꯣꯠꯅꯔꯝꯕ $10 ꯒꯤ ꯃꯍꯨꯠꯇ꯫
ꯁꯣꯜꯌꯨꯁꯟ (d)
At $5,000: stakes to 2,560 are allowed; the tenth stake, 5,120, is refused. Nine losses break it: (19/37)⁹ ≈ 0.25% per cycle, about 11% of 100-spin sessions. Loss at the break: 10 + 20 + … + 2,560 = $5,110. The player has bought a rarer catastrophe at the price of a larger one. Over many sessions the expected cost of breaks is p × loss ≈ 0.0183 × 630 = $11.5 per cycle at the $500 limit and 0.0025 × 5,110 = $12.8 at $5,000; each is the expected contribution from failed cycles. Subtract the expected profit from successful cycles, $10 × (1 − p), to obtain total expected lossꯃꯦꯊꯃꯦꯇꯤꯛꯁꯃꯥꯡꯒꯗꯕ ꯁꯦꯜꯐꯪꯒꯗꯕ ꯃꯃꯂꯕꯨ ꯕꯦꯠ ꯊꯝꯂꯕ ꯁꯦꯜ ꯄꯨꯝꯅꯃꯛꯅ ꯃꯅꯥꯡꯕ; ꯁꯦꯁꯟ ꯅꯠꯔꯒ ꯃꯇꯝ ꯑꯃꯒꯤ ꯃꯅꯨꯡꯗ ꯃꯥꯡꯕ ꯑꯦꯚꯔꯦꯖ ꯁꯦꯜ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → per cycle: about $1.74 and $2.71 respectively.
ꯁꯣꯜꯌꯨꯁꯟ (e)
With a finite limit and a well-defined stopping rule, expected loss equals expected turnoverꯁꯦꯜꯇꯔꯅꯑꯣꯚꯔꯁꯦꯁꯟ ꯅꯠꯔꯒ ꯃꯇꯝ ꯑꯃꯒꯤ ꯃꯅꯨꯡꯗ ꯕꯦꯠ ꯊꯝꯂꯕ ꯁꯦꯜ ꯄꯨꯝꯅꯃꯛ, ꯑꯃꯨꯛ ꯍꯟꯅꯥ ꯊꯝꯂꯕ ꯃꯥꯏꯄꯥꯛꯇꯨꯅ ꯐꯪꯂꯕ ꯁꯦꯜꯁꯨ ꯌꯥꯎꯅ꯫ ꯑꯇꯣꯞꯄ ꯃꯃꯤꯡ: ꯍꯦꯟꯗꯜ, ꯑꯦꯛꯁꯟ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → divided by 37. Changing the limit can change turnover substantially. For the 100-spin examples below, the player resets to $10 after either a win or a failed progression, and has enough money to place every bet. These are exact model expectations, not a simulation. The imaginary unlimited-bankroll, unlimited-stake Martingaleꯊꯧꯔꯥꯡꯃꯥꯔꯇꯤꯟꯒꯦꯜꯃꯥꯏꯊꯤꯕ ꯈꯨꯗꯤꯡꯒꯤ ꯃꯇꯨꯡꯗ ꯕꯦꯠ ꯑꯗꯨ ꯑꯅꯤ ꯊꯥꯛ ꯍꯦꯅꯒꯠꯍꯟꯕ ꯄ꯭ꯔꯣꯒ꯭ꯔꯦꯁꯟ꯫ ꯃꯁꯤꯅ ꯀꯔꯤ ꯇꯧꯕꯒꯦ ꯑꯃꯁꯨꯡ ꯀꯔꯤ ꯇꯧꯗꯕꯒꯦ ꯍꯥꯌꯕ ꯊꯧꯔꯥꯡꯒꯤ ꯁꯦꯛꯁꯅꯗ ꯌꯦꯡꯕꯤꯌꯨ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → is different: a single cycle eventually wins $10 with probability 1, but its expected turnover is infinite. The finite-expectation identity cannot be applied to that unbounded stopping problem. Real bankrolls and tables cannot implement it.
ꯑꯁꯦꯡꯕ ꯇꯦꯕꯜ ꯑꯅꯤ
ꯊꯣꯔꯄꯀꯤ ꯈꯨꯗꯝ ꯑꯁꯤ $1,000 ꯒꯤ ꯈ꯭ꯕꯥꯏꯗꯒꯤ ꯋꯥꯡꯕ ꯉꯝꯈꯩ ꯂꯩꯕ $1 ꯒꯤ ꯇꯦꯕꯜ ꯑꯃꯅꯤ, ꯃꯐꯝ ꯑꯗꯨꯗ ꯁꯥꯟꯅꯔꯤꯕ ꯑꯃꯅ ꯅꯨꯃꯤꯗꯥꯡꯒꯤ ꯆꯥꯛꯀꯤꯗꯃꯛ $30 ꯗꯣꯂꯥꯔ ꯑꯃꯃꯃꯛ ꯃꯥꯏꯄꯥꯛꯅꯕ ꯑꯥꯁꯥ ꯇꯧꯔꯤ꯫ ꯊꯝꯂꯕ ꯁꯦꯜ 1, 2, 4 … 512 ꯅ ꯕꯦꯠ ꯇꯔꯥ ꯌꯥꯍꯜꯂꯤ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯃꯇꯨꯡ ꯏꯟꯅ ꯃꯥꯏꯊꯤꯕ ꯇꯔꯥꯅ ꯄ꯭ꯔꯣꯒ꯭ꯔꯦꯁꯟ ꯑꯗꯨ ꯁꯣꯀꯍꯜꯂꯤ: ꯌꯨꯔꯣꯄꯤꯌꯟ ꯆꯛꯔ ꯑꯃꯗ ꯁꯥꯏꯀꯜ 785 ꯗ ꯑꯃꯨꯛ (ꯑꯃꯦꯔꯤꯀꯟ ꯑꯃꯗ 613 ꯗ ꯑꯃꯨꯛ), $1,023 ꯒꯤ ꯃꯃꯂꯗ꯫ ꯁꯥꯏꯀꯜ ꯀꯨꯟꯊ꯭ꯔꯥ ꯄꯨꯝꯅꯃꯛ ꯃꯇꯃꯒꯤ 96.2% ꯗ ꯃꯥꯏꯄꯥꯛꯏ꯫ ꯑꯇꯣꯞꯄ 3.8% ꯅ $1,000 ꯃꯔꯥꯡ ꯀꯥꯏ ꯃꯥꯡꯏ, ꯑꯃꯁꯨꯡ ꯅꯨꯃꯤꯗꯥꯡ ꯑꯗꯨꯒꯤ ꯑꯦꯚꯔꯦꯖ ꯃꯍꯩ −$9.17 ꯑꯣꯏ, ꯃꯁꯤ ꯆꯨꯝꯅ ꯁꯥꯏꯀꯜ ꯀꯨꯟꯊ꯭ꯔꯥꯅ ꯑꯦꯚꯔꯦꯖꯗ ꯊꯝꯂꯤꯕ $339 ꯒꯤ 1/37 ꯅꯤ꯫ $2,000 ꯒꯤ ꯈ꯭ꯕꯥꯏꯗꯒꯤ ꯋꯥꯡꯕ ꯉꯝꯈꯩ ꯂꯩꯕ $5 ꯒꯤ ꯇꯦꯕꯜ ꯑꯃꯁꯨ ꯈꯦꯠꯅꯗꯦ: $1,280 ꯐꯥꯑꯣꯕꯒꯤ ꯊꯝꯂꯕ ꯁꯦꯜꯅ ꯕꯦꯠ ꯃꯥꯄꯟ ꯌꯥꯍꯜꯂꯤ, ꯑꯃꯁꯨꯡ ꯁꯣꯀꯄ ꯑꯁꯤ ꯌꯨꯔꯣꯄꯤꯌꯟ ꯆꯛꯔ ꯑꯃꯗ ꯁꯥꯏꯀꯜ 403 ꯗ ꯑꯃꯨꯛ (ꯑꯃꯦꯔꯤꯀꯟ ꯑꯃꯗ 323 ꯗ ꯑꯃꯨꯛ) ꯂꯥꯀꯏ ꯑꯃꯁꯨꯡ $2,555 ꯃꯥꯡꯍꯜꯂꯤ꯫
ꯁꯦꯜ ꯌꯥꯝꯅꯥ ꯂꯩꯕ ꯁꯥꯟꯅꯔꯤꯕ ꯑꯃꯥ
The table maximum is only one constraint. The player may run out of money before reaching it. A simulation must state whether it stops, resets to the base stake or bets the remaining balance when the next double is unaffordable. Those choices change session probabilities, so results from one rule cannot describe every Martingale strategy.
ꯇꯃꯖꯕ ꯋꯥꯐꯝ
A higher limit permits rarer but larger failed progressions. It does not remove the negative expectation of each standard bet, and it may increase the amount wagered. Compare the total exposure and stopping rule as well as the chance of a short winning cycle.
ꯐꯣꯔꯃꯨꯂꯥ
ꯋꯥꯍꯪꯁꯤꯡ
ꯃꯁꯤꯅ ꯅꯍꯥꯀꯄꯨ ꯍꯦꯟꯅ ꯋꯥꯡꯕ ꯉꯝꯈꯩ ꯐꯥꯑꯣꯕ ꯍꯤꯡꯍꯜꯂꯤ, ꯃꯐꯝ ꯑꯗꯨꯗ ꯁꯣꯀꯄ ꯑꯁꯤ ꯍꯦꯟꯅ ꯈꯟꯅꯩ ꯑꯃꯁꯨꯡ ꯍꯦꯟꯅ ꯆꯥꯎꯏ꯫ ꯗꯣꯂꯥꯔ ꯈꯨꯗꯤꯡꯒꯤ ꯃꯥꯡꯒꯗꯕ ꯁꯦꯜ ꯍꯣꯡꯗꯦ꯫
ꯊꯝꯂꯕ ꯁꯦꯜ 10, 30, 70, 150, 310: ꯃꯥꯏꯊꯤꯕ ꯃꯉꯥꯒꯤ ꯃꯇꯨꯡꯗ $500 ꯉꯝꯈꯩ ꯑꯗꯨ ꯌꯧꯏ, ꯑꯃꯁꯨꯡ ꯁꯣꯀꯄꯅ $570 ꯃꯥꯡꯍꯜꯂꯤ꯫ 2.70% ꯑꯗꯨꯃꯛ꯫
A maximum limits the payout exposure accepted on a bet. The operator sets the actual limits; their existence does not create roulette’s house edgeꯃꯦꯊꯃꯦꯇꯤꯛꯁꯍꯥꯎꯁ ꯑꯦꯖꯊꯝꯂꯕ ꯁꯦꯜ ꯈꯨꯗꯤꯡꯗꯒꯤ ꯀꯦꯁꯤꯅꯣꯅ ꯑꯦꯚꯔꯦꯖꯗ ꯊꯃꯖꯤꯜꯂꯤꯕ ꯁꯔꯨꯛ: ꯌꯨꯔꯣꯄꯤꯌꯟ ꯔꯨꯂꯦꯠꯇ 2.70%꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ →.
ꯃꯦꯊꯃꯦꯇꯤꯛꯁꯀꯥ ꯁꯥꯟꯅꯕ
ꯃꯁꯤꯁꯤꯡ ꯑꯍꯥꯅꯕꯗ ꯅꯍꯥꯛ ꯃꯁꯥꯃꯛꯅ ꯍꯣꯠꯅꯕꯤꯌꯨ꯫ ꯄꯥꯎꯈꯨꯝ ꯈꯨꯗꯤꯡꯃꯛ ꯊꯨꯡꯗꯨꯅ ꯊꯝꯂꯤ; ꯁꯦꯝ ꯁꯥꯔꯕ ꯃꯇꯃꯗ ꯍꯥꯡꯗꯣꯛꯄꯤꯌꯨ꯫
A Martingaleꯊꯧꯔꯥꯡꯃꯥꯔꯇꯤꯟꯒꯦꯜꯃꯥꯏꯊꯤꯕ ꯈꯨꯗꯤꯡꯒꯤ ꯃꯇꯨꯡꯗ ꯕꯦꯠ ꯑꯗꯨ ꯑꯅꯤ ꯊꯥꯛ ꯍꯦꯅꯒꯠꯍꯟꯕ ꯄ꯭ꯔꯣꯒ꯭ꯔꯦꯁꯟ꯫ ꯃꯁꯤꯅ ꯀꯔꯤ ꯇꯧꯕꯒꯦ ꯑꯃꯁꯨꯡ ꯀꯔꯤ ꯇꯧꯗꯕꯒꯦ ꯍꯥꯌꯕ ꯊꯧꯔꯥꯡꯒꯤ ꯁꯦꯛꯁꯅꯗ ꯌꯦꯡꯕꯤꯌꯨ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → starts at $100 on redꯕꯦꯠꯑꯉꯥꯡꯕꯑꯉꯥꯡꯕ ꯃꯁꯤꯡ 18 ꯗ ꯊꯝꯕ ꯆꯞ ꯃꯥꯟꯅꯕ ꯕꯦꯠ꯫ ꯐ꯭ꯔꯦꯟꯆ: ꯔꯨꯖ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → and allows itself at most n bets a cycle: after n losses in a row it gives up and starts again. Write the average result of one cycle as a formula in n, and work it out for 5, 6 and 7 bets on a European wheel. Assume independent uniform single-zeroꯆꯛꯔꯖꯤꯔꯣꯆꯞ ꯃꯥꯟꯅꯕ, ꯗꯖꯟ ꯅꯠꯔꯒ ꯀꯂꯝ ꯕꯦꯠ ꯑꯃꯠꯇꯅ ꯀꯨꯞꯇꯕ ꯑꯁꯪꯕ ꯄꯣꯀꯦꯠ ꯑꯃꯈꯛꯇ; ꯍꯥꯎꯁ ꯑꯦꯖꯀꯤ ꯍꯧꯔꯀꯐꯝꯅꯤ꯫ ꯑꯇꯣꯞꯄ ꯃꯃꯤꯡ: ꯁꯤꯡꯒꯜ ꯖꯤꯔꯣ, 0꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → results and sufficient funds for every permitted stake.
ꯄꯥꯎꯈꯨꯝ ꯎꯠꯄ
ꯄꯥꯎꯈꯨꯝ ꯑꯦꯚꯔꯦꯖ ꯑꯁꯤ 100 × (1 − (38/37)ⁿ): ꯕꯦꯠ 5 ꯒꯤꯗꯃꯛ −$14.26, 6 ꯒꯤꯗꯃꯛ −$17.35 ꯑꯃꯁꯨꯡ 7 ꯒꯤꯗꯃꯛ −$20.52꯫ ꯕꯦꯠ ꯍꯦꯟꯅ ꯌꯥꯍꯜꯂꯕꯅ ꯑꯦꯚꯔꯦꯖ ꯁꯥꯏꯀꯜ ꯑꯗꯨ ꯍꯦꯟꯅ ꯐꯠꯍꯜꯂꯤ, ꯐꯒꯠꯍꯜꯂꯗꯦ꯫
A cycle wins $100 unless all n bets lose, which happens with chance qⁿ, where q = 19/37. When they all lose, the stakes 100, 200 … 100 × 2ⁿ⁻¹ add up to 100 × (2ⁿ − 1). So the average is 100 × (1 − qⁿ) − 100 × (2ⁿ − 1) × qⁿ = 100 × (1 − (2q)ⁿ).
Here 2q = 38/37, a little more than 1, so (2q)ⁿ grows with n and the average falls: n = 5 gives 1.1426 and −$14.26; n = 6 gives 1.1735 and −$17.35; n = 7 gives 1.2052 and −$20.52. A longer ladder loses less often, in 3.6%, 1.8% and 0.9% of cycles, but each loss is twice as large, and more money crosses the table each cycle, at 2.70% of every bet.
On an American wheel 2q = 40/38 and the figures are −$29.24, −$36.04 and −$43.20. In a game with no zero 2q = 1, and every cycle averages exactly zero however long the ladder.
“ꯒ꯭ꯔꯦꯟꯗ ꯃꯥꯔꯇꯤꯟꯒꯦꯜ” ꯅ ꯃꯥꯏꯊꯤꯕ ꯑꯃꯒꯤ ꯃꯇꯨꯡꯗ ꯊꯝꯂꯕ ꯁꯦꯜ ꯑꯃꯨꯛ ꯑꯅꯤ ꯇꯧꯗꯨꯅ ꯌꯨꯅꯤꯠꯁꯦꯜꯌꯨꯅꯤꯠꯁꯤꯁ꯭ꯇꯦꯝ ꯅꯠꯔꯒ ꯁꯥꯟꯅꯔꯤꯕ ꯑꯃꯅ ꯁꯤꯖꯤꯟꯅꯕ ꯃꯔꯨꯑꯣꯏꯕ ꯊꯝꯂꯕ ꯁꯦꯜ꯫ ꯄ꯭ꯔꯣꯒ꯭ꯔꯦꯁꯅꯁꯤꯡ ꯌꯨꯅꯤꯠꯇ ꯁꯟꯗꯣꯛꯂꯤ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯃꯈꯣꯌ ꯀꯔꯤꯒꯨꯝꯕ ꯇꯦꯕꯜꯗ ꯆꯠꯂꯤ꯫ꯃꯄꯨꯡ ꯄꯥꯕꯤꯌꯨ → ꯑꯃꯥ ꯍꯥꯄꯆꯤꯜꯂꯤ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯊꯝꯂꯕ ꯁꯦꯜ 1, 3, 7, 15, 31 … ꯑꯣꯏ꯫ ꯑꯍꯥꯅꯕ ꯃꯥꯏꯄꯥꯛꯄ ꯑꯗꯨ 1 ꯁꯨꯕ, 2 ꯁꯨꯕ, 3 ꯁꯨꯕ ꯅꯠꯔꯒꯥ k ꯁꯨꯕ ꯕꯦꯠꯇ ꯂꯥꯛꯂꯕꯗꯤ ꯀꯌꯥ ꯀꯥꯟꯅꯒꯅꯤ? $10 ꯒꯤ ꯌꯨꯅꯤꯠ ꯑꯃꯁꯨꯡ $500 ꯒꯤ ꯈ꯭ꯕꯥꯏꯗꯒꯤ ꯋꯥꯡꯕꯗ, ꯁꯥꯏꯀꯜ ꯑꯃꯥ ꯀꯌꯥ ꯌꯥꯃꯅ ꯁꯣꯛꯀꯅꯤ, ꯑꯃꯁꯨꯡ ꯁꯥꯏꯀꯜ ꯑꯃꯅ ꯑꯦꯚꯔꯦꯖꯗ ꯀꯌꯥ ꯆꯪꯒꯅꯤ?
ꯄꯥꯎꯈꯨꯝ ꯎꯠꯄ
ꯄꯥꯎꯈꯨꯝ k ꯁꯨꯕ ꯕꯦꯠꯇ ꯃꯥꯏꯄꯥꯛꯂꯕꯗꯤ ꯌꯨꯅꯤꯠ k ꯀꯥꯟꯅꯩ: +1, +2, +3 ꯑꯁꯤꯅꯆꯤꯡꯕ꯫ $10 ꯑꯃꯁꯨꯡ $500 ꯗ ꯁꯥꯏꯀꯜ ꯑꯁꯤ ꯃꯥꯏꯊꯤꯕ ꯃꯉꯥꯒꯤ ꯃꯇꯨꯡꯗ ꯁꯣꯛꯏ, ꯁꯥꯏꯀꯂꯒꯤ 3.57%, −$570 ꯒꯤ꯫ ꯑꯦꯚꯔꯦꯖꯗ ꯁꯥꯏꯀꯜ ꯑꯃꯅ ꯊꯝꯂꯕ $85.73 ꯒꯤ ꯃꯅꯨꯡꯗꯒꯤ $2.32 ꯃꯥꯡꯏ: 2.70%꯫
The kth stake is 2ᵏ − 1 units: 1, 3, 7, 15, 31. The first k − 1 stakes add up to 2ᵏ − 2 − (k − 1) = 2ᵏ − k − 1. A win on the kth bet pays 2ᵏ − 1, so the cycle ends (2ᵏ − 1) − (2ᵏ − k − 1) = k units up: one extra unit for every loss before the win.
At least $570 is needed to fund all five stakes in a fresh cycle. At $10 a unit the stakes are $10, $30, $70, $150 and $310; the next, $630, is over the $500 maximum. Five losses in a row, (19/37)⁵ = 3.57%, cost 10 + 30 + 70 + 150 + 310 = $570.
Average: the wins bring in $10 × k with chance (19/37)ᵏ⁻¹ × 18/37 for k = 1 to 5, and the break takes $570 with chance 3.57%; together −$2.32. The money staked averages $85.73 a cycle, and 2.32/85.73 = 2.70%. The ordinary Martingale at the same table breaks after six losses, 1.83% of cycles, for −$630, and loses $1.74 out of $64.20 staked: 2.70% again.
ꯁꯥꯟꯅꯔꯤꯕ ꯑꯃꯅ ꯉꯝꯈꯩ $1,000 ꯂꯩꯕ ꯇꯦꯕꯜ ꯑꯃꯗ ꯑꯍꯥꯅꯕ ꯕꯦꯠ $1 ꯒꯥ ꯂꯣꯌꯅꯅ ꯑꯉꯥꯡꯕꯗ ꯃꯥꯔꯇꯤꯟꯒꯦꯜ ꯑꯃꯥ ꯊꯧꯔꯥꯡ ꯇꯧꯏ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯕꯦꯠ ꯇꯔꯥ ꯌꯥꯏ: $1, $2, $4 ꯑꯁꯤꯅꯆꯤꯡꯕ $512 ꯐꯥꯑꯣꯕ꯫ ꯁꯥꯏꯀꯜ ꯑꯃꯅ ꯇꯔꯥ ꯄꯨꯝꯅꯃꯛ ꯀꯌꯥ ꯌꯥꯃꯅ ꯃꯥꯏꯊꯤꯕꯒꯅꯤ, ꯃꯁꯤꯗ ꯑꯦꯚꯔꯦꯖꯗ ꯀꯌꯥ ꯁꯥꯡꯅ ꯆꯪꯒꯅꯤ, ꯑꯃꯁꯨꯡ ꯕꯦꯠ 200 ꯒꯤ ꯅꯨꯡꯊꯤꯜ ꯑꯃꯥ ꯀꯌꯥ ꯌꯥꯃꯅ ꯃꯑꯣꯡ ꯑꯁꯤꯗ ꯂꯣꯏꯒꯅꯤ?
ꯄꯥꯎꯈꯨꯝ ꯎꯠꯄ
ꯄꯥꯎꯈꯨꯝ ꯁꯥꯏꯀꯜ ꯑꯃꯅ ꯇꯔꯥ ꯄꯨꯝꯅꯃꯛ 784 ꯗ ꯑꯃꯨꯛ ꯈꯔ ꯃꯥꯏꯊꯤꯕꯏ, ꯃꯁꯤꯅ $1,023 ꯆꯪꯏ꯫ ꯃꯁꯤ ꯑꯦꯚꯔꯦꯖꯗ ꯕꯦꯠ 1,600 ꯈꯔꯅꯤ, ꯑꯃꯁꯨꯡ ꯕꯦꯠ 200 ꯒꯤ ꯅꯨꯡꯊꯤꯜ ꯑꯃꯅ ꯃꯇꯝ 11% ꯈꯔꯗ ꯉꯝꯈꯩ ꯑꯗꯨ ꯊꯨꯡꯏ꯫ ꯁꯥꯏꯀꯜ ꯑꯃꯅ ꯍꯧꯖꯤꯀꯁꯨ ꯑꯦꯚꯔꯦꯖꯗ ꯊꯝꯂꯕ $11.31 ꯒꯤ ꯃꯅꯨꯡꯗꯒꯤ $0.31 ꯃꯥꯡꯏ: 2.70%꯫
ꯑꯉꯥꯡꯕꯗ ꯊꯝꯕ ꯕꯦꯠ ꯑꯃꯅ ꯖꯤꯔꯣ ꯌꯥꯎꯅ 19/37 ꯒꯤ ꯈꯨꯗꯣꯡꯆꯥꯕꯒꯥ ꯂꯣꯌꯅꯅ ꯃꯥꯏꯊꯤꯕꯏ꯫ ꯃꯈꯥ ꯆꯠꯅꯅ ꯇꯔꯥ: (19/37)¹⁰ ≈ 0.00128, 784 ꯗ 1 ꯈꯔ꯫ ꯊꯝꯂꯕ ꯁꯦꯜ 1 + 2 + 4 + … + 512 ꯄꯨꯟꯁꯤꯜꯂꯕꯗ $1,023꯫
ꯁꯥꯏꯀꯜ ꯑꯃꯅ ꯑꯦꯚꯔꯦꯖꯗ ꯕꯦꯠ 2.05 ꯆꯪꯏ, ꯃꯔꯝ ꯑꯗꯨꯅ ꯁꯥꯏꯀꯜ 784 ꯅ ꯕꯦꯠ 1,600 ꯈꯔ ꯆꯪꯏ꯫ ꯁ꯭ꯄꯤꯟ ꯑꯃꯃꯛ ꯃꯁꯤꯡ ꯊꯤꯔꯕꯗ, ꯕꯦꯠ 200 ꯗ ꯀꯔꯤꯒꯨꯝꯕ ꯃꯐꯝ ꯑꯃꯗ ꯃꯥꯏꯊꯤꯕ ꯇꯔꯥꯒꯤ ꯁ꯭ꯇ꯭ꯔꯤꯛ ꯑꯃꯥ ꯃꯇꯝ 11.3% ꯗ ꯊꯣꯛꯏ꯫
ꯑꯋꯥꯕ ꯑꯆꯧꯕꯁꯤꯡꯒꯤ ꯃꯔꯛꯇ ꯁꯥꯟꯅꯔꯤꯕ ꯑꯗꯨꯅ ꯁꯥꯏꯀꯜ ꯈꯨꯗꯤꯡꯗ $1 ꯃꯥꯏꯄꯥꯀꯏ: ꯐꯠꯇꯕ ꯑꯗꯨꯒꯤ ꯃꯃꯥꯡꯗ $783 ꯈꯔ, ꯃꯇꯨꯡꯗ −$1,023, ꯃꯇꯝ ꯄꯨꯝꯅꯃꯛꯇ −$240 ꯈꯔ꯫ ꯁꯥꯏꯀꯜ ꯈꯨꯗꯤꯡꯗ: 1 × (1 − 0.00128) − 1,023 × 0.00128 ≈ −$0.31꯫ ꯁꯥꯏꯀꯜ ꯈꯨꯗꯤꯡꯗ ꯊꯝꯂꯕ ꯁꯦꯜ: 1 + 2 × (19/37) + 4 × (19/37)² + … + 512 × (19/37)⁹ ≈ $11.31꯫ ꯑꯃꯁꯨꯡ −0.31/11.31 = −2.70%꯫
$500 ꯒꯤ ꯉꯝꯈꯩꯗ ꯑꯍꯥꯅꯕ ꯕꯦꯠ $10, ꯕꯦꯠ ꯇꯔꯨꯛꯀꯥ ꯆꯥꯡꯗꯝꯕꯤꯌꯨ: ꯉꯝꯈꯩ ꯑꯗꯨ ꯁꯥꯏꯀꯜ 55 ꯗ ꯑꯃꯨꯛ ꯂꯥꯀꯏ, ꯑꯃꯁꯨꯡ ꯕꯦꯠ 200 ꯒꯤ ꯅꯨꯡꯊꯤꯜ ꯑꯃꯅ ꯃꯇꯝ 84% ꯗ ꯃꯁꯤ ꯊꯨꯡꯏ꯫ ꯍꯦꯟꯅ ꯋꯥꯡꯕ ꯉꯝꯈꯩ ꯑꯃꯅ ꯁꯣꯀꯄ ꯑꯗꯨ ꯍꯦꯟꯅ ꯇꯞꯅ ꯑꯃꯁꯨꯡ ꯍꯦꯟꯅ ꯆꯥꯎꯅ ꯇꯧꯏ, ꯃꯃꯜ ꯍꯟꯊꯍꯜꯂꯗꯦ꯫
ꯅꯣꯛꯅꯕꯒꯤ ꯀꯃꯤꯛ
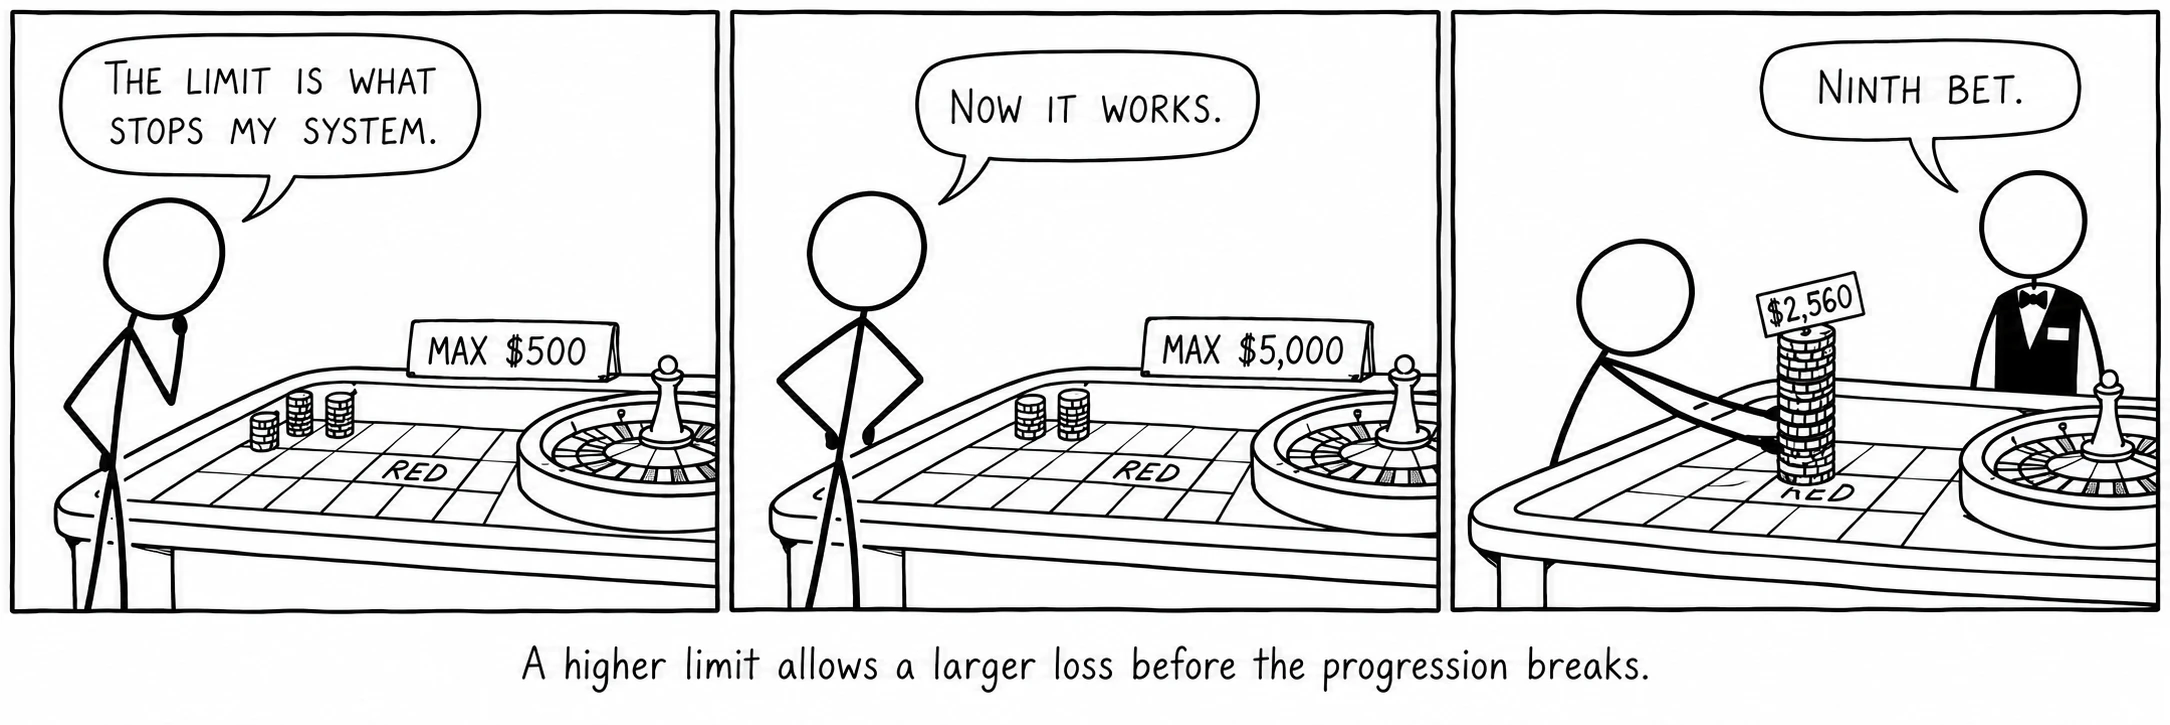
ꯀꯔꯤꯒꯨꯝꯕ ꯉꯝꯈꯩ ꯑꯃꯗꯁꯨ ꯍꯦꯟꯅ ꯈꯟꯅꯕ ꯑꯃꯁꯨꯡ ꯍꯦꯟꯅ ꯆꯥꯎꯕ꯫ ꯃꯜꯇꯤꯞꯂꯥꯏ ꯑꯗꯨ ꯍꯣꯡꯗꯦ꯫
ꯍꯧꯔꯛꯐꯃꯁꯤꯡ
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.